
极目新闻记者 吕少峰
“靠天吃饭”,是券商行业最鲜明的标签之一。回望刚刚过去的三季度,A股行情一波三折,市场从上半年的增量入市热潮,逐步转入震荡缩量的存量博弈,新增股民开户数逐月回落、9月触及年内低点,市场交投热情明显降温。伴随三季报陆续披露,一批上市券商的成绩单正式落地:有的券商早早吃下前期开户红利、盈利大幅走高,也有不少中小券商被市场震荡下的自营投资拖累,利润下滑甚至由盈转亏,同一片市场里,券商业绩已然冰火两重天。
抓住开户红利窗口,经纪业务提升业绩弹性
据同花顺iFinD不完全统计,截至发稿时,已有32家券商披露三季报,其中21家前三季度归母净利同比为正,占比66%,11家前三季度归母净利同比为负,占比34%。
在已披露业绩的券商中,华安证券、招商证券、广发证券、中信证券、东方财富等多家机构归母净利润实现同比正增长,其中华安证券增速高达169.56%,领跑榜单,招商证券和广发证券分列二三位,分别增长94.81%和46.58%。
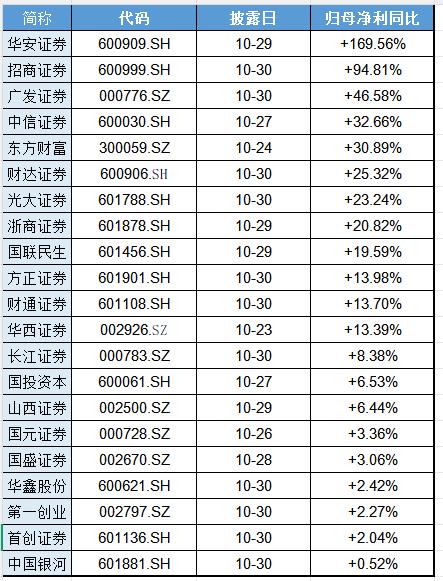
这批业绩增长券商,大多享受到了上半年新增投资者入市带来的经纪业务红利,尤其是线上平台型券商优势突出。东方财富归母净利润同比上涨30.89%,依托互联网流量入口,持续承接新开户用户,线上交易佣金、基金代销收入保持稳定,自营业务占比低,在9月开户降温、市场震荡阶段业绩韧性更强。
头部综合券商同样表现稳健,中信证券归母净利同比增长32.66%,投行、资管、财富管理等多条业务均衡发展,存量高净值客户运营能力突出,对冲了三季度开户降温、市场波动带来的压力。
整体来看,能够把新增开户转化为交易、代销收入的券商,盈利表现更好;区域型券商如华西证券、财达证券等,依靠本地客户沉淀,也实现了稳健正增长。
自营成为最大拖累,存量行情放大了业绩压力
与高增券商形成鲜明对比,长城证券、国信证券、太平洋、锦龙股份等多家券商归母净利润同比下滑,锦龙股份更是由盈转亏,同比降幅达到128.13%。
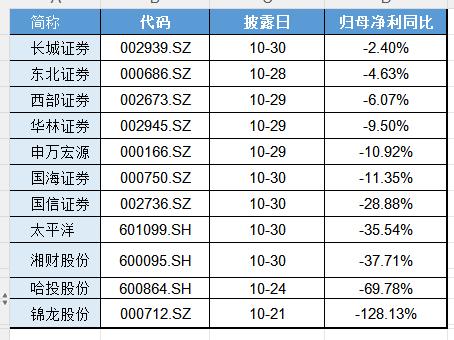
总体来看,自营是唯一同时出现下滑的变量,且下滑幅度与净利降幅基本对应。记者梳理发现,太平洋、国信证券、国海证券、申万宏源、华林证券、西部证券、东北证券、长城证券等8家券商,合计自营收入从304.5亿元降至191.6亿元,降幅为37.1%。单单季来看,表现更剧烈,其中国信Q3单季营收下降67%、申万下降48%、太平洋下降38%。
开户红利逐步消退,多元化能力决定长期估值
三季度的行情起伏与开户数据,也许正是本轮券商业绩分化的底层逻辑。分析指出,上半年的赚钱效应催生一波开户潮,给全行业带来经纪增量,但红利分配并不均匀,流量入口、客户运营能力更强的券商拿到了大头;进入三季度,指数震荡、赚钱效应减弱,新增投资者脚步放缓,市场回归存量博弈,自营业务的周期风险开始主导业绩。
业内观点认为,后续开户很难再重现上半年的高峰,券商业绩逻辑将从“吃新增开户红利”转向深耕存量客户。对券商而言,单纯依靠行情和开户增长的时代已经过去,财富管理转型、投行项目储备、多元化收入布局,才是抵御市场波动的核心抓手。
随着后续更多券商三季报陆续披露,行业全貌将进一步清晰,市场资金也会更加偏好业务均衡、客户运营能力强、自营风控稳健的标的。
(本文系新闻报道,不构成投资建议。)